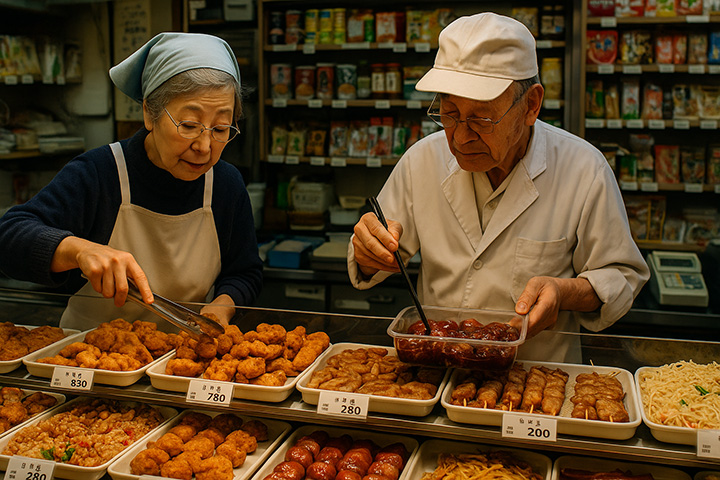
日本纪录片里那家凭熟食店创造几百万美金年营收的老夫妻,本质上是把一个原本属于传统社区的低毛利业态,做成了高粘性、高复购的“温度商业”。
这种模式如果直接搬到中国,很多人第一反应是“很难”——中国外卖极度发达、预制菜遍地、年轻人似乎越来越少逛线下社区店。但如果仔细拆解现在国内年轻人的痛点,会发现**熟食店在中国,确实很有可能成为下一个被重塑的行业。
一、 为什么熟食店会成为中国年轻人的新选择?
传统意义上的熟食店,在中国消费者的认知里往往是“卤味店”或“菜市场无名摊位”。但新一代年轻人需要的熟食店,长得完全不一样:
反向拯救“饭瘾”,替代冷冰冰的外卖与预制菜
现在的年轻人面临严重的“外卖疲劳”:油大、味重、不卫生,且品质极其不稳定。预制菜虽然便宜,却缺乏“现做”的香气与烟火气。熟食店刚好卡在了中间——它比做饭省时,比外卖健康,比预制菜新鲜。每天下班买两三个现做的小菜回家,热一下就能吃,是一种极其低成本的“好好生活感”。
应对一人食与精细化消费
中国大城市里“一人户”家庭比例快速上升。去菜市场买菜,买多容易放坏,买少难掌握分量,做顿饭耗费1小时,洗碗再花半小时。熟食店按克重销售、品类丰富,完美解决了“一个人不知道吃什么、很难做多品类”的痛点。
情绪价值:重新寻找丢失的“社区人情味”
在高度数字化的今天,买菜是算法推荐的,点外卖是骑手挂在门把手上的,人与人之间的物理连接被无限压缩。记录片里老夫妻最核心的壁垒,并非秘密配方,而是“熟人经济”。年轻人看似社恐,实则渴望有温度的确定性——当你走进一家店,老板记得你不吃香菜、知道你今天加班辛苦多送了半碗汤,这种人情味在现代城市里是稀缺品。
二、 日本熟食神话在中国落地的“现实壁垒”
如果完全照搬日本模式,在今天的中国市场大概率会踩坑。中日两国在商业底层逻辑上有巨大差异:
| 维度 | 日本熟食店(如纪录片模式) | 中国落地面临的现实考验 |
| 成本结构 | 自有房产居多,人工/房租压力通过长期经营化解 | 商业地产房租高昂,高品质手工做意味着高人工成本,价格极易超出普通白领接受范围 |
| 标准化 | 菜品相对固定,品质控管极其稳定 | 中餐对“火候”和“新鲜度”极敏感,现做熟食搁置2小时后风味大打折扣,损耗率极高 |
| 竞争格局 | 社区商业极度成熟,便利店与专卖店分工明确 | 外卖30分钟必达、生鲜电商半小时送达,熟食店需要与“即时零售”抢夺同一个晚餐场景 |
三、 如果要在国内做成,需要怎样的“中国式改良”?
如果熟食店要在中国年轻人中流行起来,它绝不能是一家简单的老破小菜摊,而应该走向“精致烟火气”:
1. 品类重新定义:从“卤味”到一碗温热的家庭菜
不能只卖猪脚、鸭脖这类休闲卤味,而是要主打“下饭菜”与“健康轻食”。比如低油低盐的蒸菜、现炒的小份家常菜、养生炖汤。甚至可以引入“主食+2菜+1汤”的自由组合包,直接切入晚餐场景。
2. 场景明厨亮灶:用“看得见的现做”建立信任
年轻人放弃外卖的原因是看不见后厨。熟食店必须采用透明厨房,把食材来源、切菜过程、现炒现蒸的过程全展现出来。“当面盛菜”这个动作本身,就是对安全和新鲜最好的背书。
3. 有边界感”的人情味
中国年轻人的社交习惯与日本老一辈不同。他们需要的人情味不是拉家常、打探隐私,而是“记得我的习惯”(比如通过私域小程序记住忌口)、“稳定的品质”以及“偶尔的一句问候”。用微小的细节建立默契,而不是过度热情。
**结语**
纪录片里老夫妻的神话,本质上是“慢商业”对“快资本”的胜利。
中国的餐饮过去十年经历了暴利扩张、标准化、预制化的浪潮,但走得太快,反而留出了一片极其巨大的心理空缺——人们开始怀念有烟火气、有真心、有温度的东西。
熟食店如果能在中国爆发,绝不是靠噱头,而是因为中国年轻人终于累了,他们开始愿意为“像家里做出来的味道”和“被当作具体的人来对待”而买单。
类似真实案例
以下是几个与“零售神话”相关的真实日本案例:
中村屋(Nakamuraya)
最初是小规模的点心和熟食铺,后来发展为全国知名食品品牌。其背后是一个专注品质、传承技术的家族企业。
成城石井(Seijo Ishii)
起源于东京成城地区的小型超市,以高品质进口食品和自家熟食闻名,后来成为日本最具代表性的高端连锁超市之一。
柿安本店(Kakiyasu)
始于肉铺,后发展出熟食专柜,在全国百货超市中设有大量分店,主打和风便当和惣菜(熟食)。
本站原创内容转载请注明出处,并附带原文链接及作者信息。转载者需承担相关风险与责任。
本站坚持公平自由原则,严禁发布违法信息。如涉及版权、隐私或虚假内容,请联系我们予以删除。
- 下篇:重庆特色美食:辣子鸡